Tarjeta de crédito: qué es, cómo funciona y cómo sacar la primera sin endeudarse

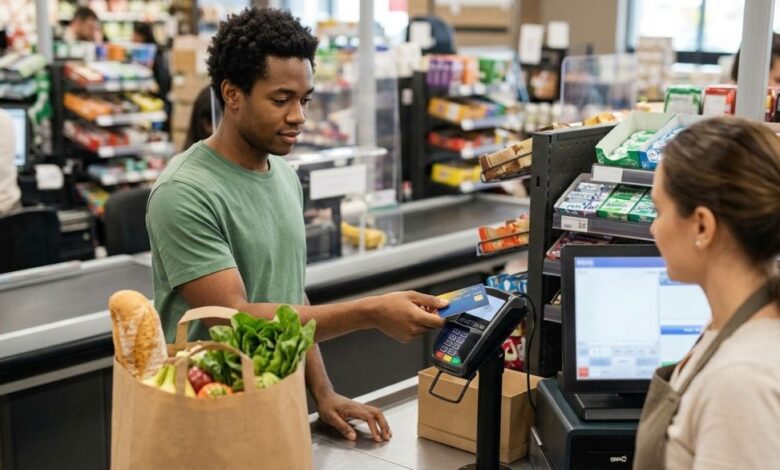
Una tarjeta de crédito es un medio de pago con el que usted compra hoy usando dinero que le presta una entidad financiera, y lo devuelve después en una o varias cuotas. Sirve para pagar en comercios físicos y en línea, cubrir imprevistos, construir historial crediticio y acceder a beneficios como puntos o kilómetros. La clave está en verla como una herramienta de pago y no como una extensión del sueldo.
¿Cómo funciona una tarjeta de crédito?
Para entender en la práctica que es una tarjeta de credito, conviene conocer cuatro conceptos que aparecen en cada extracto y que definen cuánto le cuesta realmente usarla.
Cupo. Es el monto máximo que la entidad le presta. No es plata extra: cada compra lo reduce y cada pago lo libera otra vez. Si su cupo es de dos millones y gasta uno, solo le queda un millón disponible hasta que pague.
Cuotas. Al pagar, el datáfono o la tienda en línea le pregunta a cuántas cuotas quiere diferir la compra. Entre más cuotas elija, más pequeño será el pago mensual, pero durante más tiempo estará pagando intereses.
Fecha de corte y fecha de pago. La fecha de corte es el día en que la entidad cierra el periodo de facturación y suma todo lo que usted compró en el mes. Unos días después llega la fecha límite de pago: el último día para pagar sin generar intereses de mora ni afectar su historial.
Intereses. Son el costo del dinero prestado. Se cobran sobre el saldo pendiente cuando difiere compras a varias cuotas o cuando no paga el total. Si se atrasa, además pagará intereses de mora y podría quedar reportado en las centrales de riesgo.
¿Cómo sacar una tarjeta de crédito?
Si se está preguntando como sacar una tarjeta de credito por primera vez, la buena noticia es que el proceso es más sencillo de lo que parece. En general, las entidades piden:
- Ser mayor de edad y tener cédula de ciudadanía.
- Demostrar ingresos: desprendibles de nómina o certificado laboral si es empleado; extractos bancarios o declaración de renta si es independiente.
- Tener datos de contacto actualizados.
- Pasar el estudio de crédito, en el que se revisa su comportamiento en centrales de riesgo y su capacidad de pago.
¿Y si no tengo historial o estoy reportado?
No tener vida crediticia o tener un reporte negativo no cierra todas las puertas. Una alternativa son las tarjetas garantizadas, que funcionan con un respaldo, normalmente un ahorro o una inversión, mientras usted demuestra que paga a tiempo y va construyendo un buen historial.
Por ejemplo, Banco Finandina, entidad vigilada por la Superintendencia Financiera de Colombia, ofrece una tarjeta garantizada para personas reportadas o sin historial crediticio, respaldada por un CDT. También cuenta con la tarjeta Visa Oro, y con sus tarjetas se acumulan kilómetros que se pueden redimir por gasolina o efectivo. Sujeto a estudio de crédito y políticas de la entidad.
Consejos para no endeudarse con su primera tarjeta
Pague a una cuota siempre que pueda. Las compras del día a día, como mercado, gasolina o domicilios, deberían ir a una sola cuota. Diferir a 12 o 24 meses algo que se consume en una semana es la forma más rápida de acumular deudas.
Pague el total, no el mínimo. El pago mínimo evita la mora, pero el saldo restante sigue generando intereses. Si cada mes paga lo justo, la deuda se estira y sale mucho más cara.
Pregunte por la cuota de manejo. Es el cobro periódico por tener la tarjeta activa. Antes de firmar, pida que le expliquen cuánto es, cada cuánto se cobra y si hay formas de reducirla, para que no le llegue como sorpresa en el extracto.
Evite los avances en efectivo. Sacar plata de la tarjeta en un cajero parece práctico, pero los avances suelen tener costos adicionales y generar intereses desde el momento del retiro. Úselos solo en emergencias reales.
No use todo el cupo. Mantener el gasto en una parte pequeña del cupo, idealmente por debajo de un tercio, le da margen para imprevistos y habla bien de usted ante las centrales de riesgo.
Programe recordatorios. Anote la fecha de corte y la de pago en el celular. Un olvido de pocos días puede costarle intereses de mora y un reporte negativo.
Lista de chequeo antes de solicitar
Antes de llenar cualquier formulario, revise estos puntos:
- Sé exactamente para qué voy a usar la tarjeta.
- Calculé cuánto puedo pagar cada mes sin afectar mis gastos fijos.
- Revisé mi situación en las centrales de riesgo.
- Tengo listos mi cédula y los soportes de ingresos.
- Pregunté por la cuota de manejo y los costos de los avances.
- Conozco la fecha de corte y la fecha límite de pago.
- Verifiqué que la entidad esté vigilada por la Superintendencia Financiera de Colombia.
- Comparé si me conviene una tarjeta tradicional o una garantizada.
Si ya marcó cada punto, puede solicitar tarjeta de crédito con claridad sobre lo que va a recibir y cómo la va a usar. Si está considerando Banco Finandina, revise cuál de sus opciones, la Visa Oro o la tarjeta garantizada, se ajusta a su situación. Usada con disciplina, su primera tarjeta puede ser una aliada para organizar sus finanzas y abrirle la puerta a nuevos productos en el futuro.